Facture d’acompte · France
Facture d'acompte : quand l'émettre, quoi y mettre
Une facture d’acompte s’émet dès qu’un client verse une avance sur une commande. Elle porte les mêmes mentions qu’une facture, la référence du devis ou de la commande et le montant de l’acompte ; la TVA est due dès l’encaissement.
- 3 documents offerts
- Sans carte bancaire
- Modèle PDF, Word, Excel
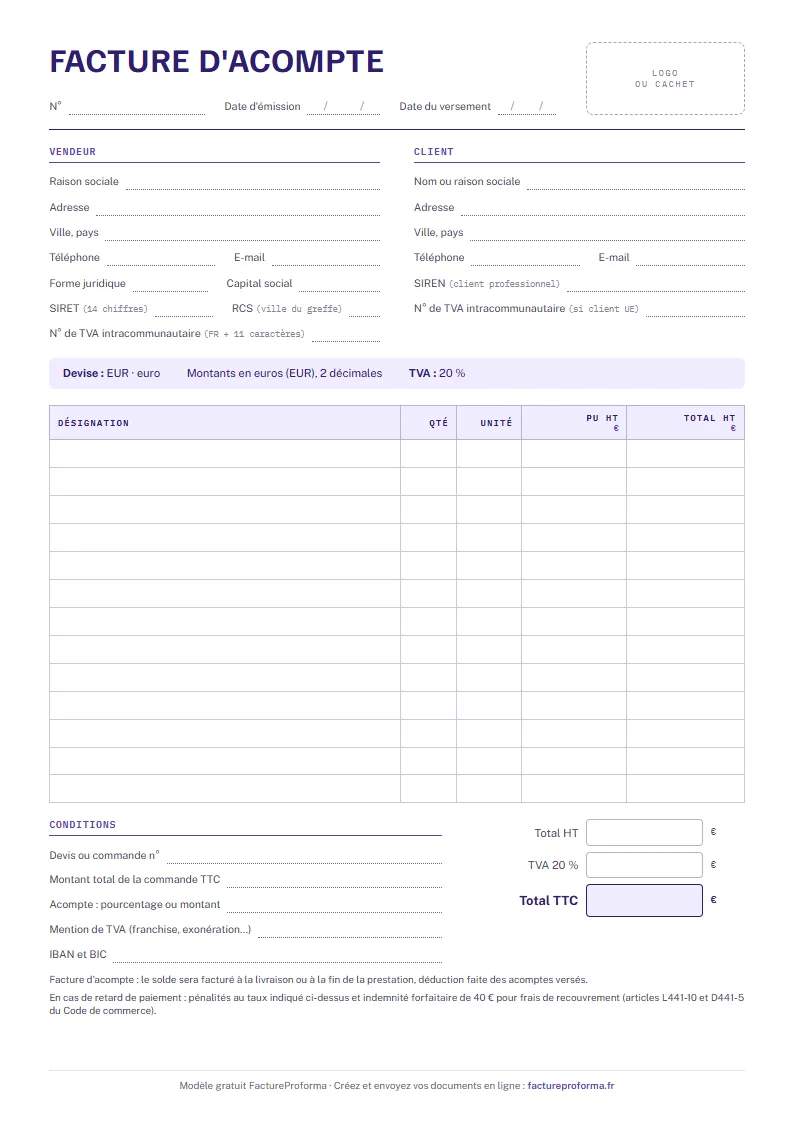
Aperçu du modèle de facture d’acompte, une page A4.
L'acompte en bref
Un acompte est un premier paiement sur une commande ferme : le client et l’entreprise sont engagés. Il se distingue des arrhes, qui permettent de renoncer à la vente en les perdant. L’acompte encaissé donne lieu à une facture d’acompte, puis la facture finale déduit les acomptes versés.
En chiffres
L'acompte en trois repères
2023
TVA due à l'encaissement
Depuis le 1er janvier 2023, pour les ventes de biens comme pour les services (article 269 du CGI).
30 %
dans notre exemple chiffré
5 000 € HT commandés, 1 800 € TTC encaissés à la commande, 4 200 € de solde.
1 série
celle de vos factures
La facture d’acompte prend le numéro suivant, sans numérotation à part.
Mentions
Ce qu'une facture d'acompte indique
- Toutes les mentions d’une facture numéro dans la série des factures, date, vendeur, client, SIRET, TVA, conditions de paiement.
- Référence de la commande numéro du devis signé ou du bon de commande.
- Montant de la commande total HT et TTC de la commande.
- Montant de l’acompte en montant ou en pourcentage de la commande, avec sa TVA.
- Désignation précise des biens ou services commandés : c’est une condition pour que la TVA de l’acompte soit due.
Ce que dit la loi
Depuis le 1er janvier 2023, la TVA sur un acompte est exigible dès son encaissement, pour une vente de biens comme pour une prestation de services (article 269 du CGI, BOI-TVA-BASE-20-10).
La facture finale reprend le total de la commande, déduit les acomptes déjà facturés et indique le solde.
Modèle gratuit
Modèle de facture d'acompte à télécharger
Au format A4, avec les identifiants d’une entreprise française. Gratuit, sans inscription.
En ligne, vos identifiants et les montants se remplissent pour vous, et le numéro suit votre série.
Mode d’emploi
Comment le faire en ligne, en 3 étapes
Facturez l’acompte à l’encaissement
Une facture dans votre série habituelle, avec la référence du devis et le montant versé.
Déclarez la TVA de l’acompte
Sur la période où l’acompte a été encaissé.
Facturez le solde à la livraison
Total de la commande, acomptes déduits, solde à payer.
Calcul
Exemple : acompte de 30 %
Une commande de 5 000 € HT, TVA à 20 %, avec 30 % d’acompte à la commande.
Dans FactureProforma
Acompte et solde, sur le même devis
Reliez la facture d’acompte au devis accepté, puis émettez la facture du solde avec une ligne qui déduit l’avance : les deux suivent votre série de numéros.
Questions fréquentes
Facture d'acompte : vos questions
Faut-il une facture pour un acompte ?
Oui dès que la TVA est due sur l’acompte, c’est-à-dire à son encaissement : la facture d’acompte la justifie pour vous et permet au client professionnel de la déduire.
Quelle différence entre acompte et arrhes ?
L’acompte engage les deux parties ; les arrhes permettent de se dédire : le client les perd, ou le vendeur rend le double.
La facture d'acompte a-t-elle son propre numéro ?
Elle prend le numéro suivant de votre série de factures. Pas de série à part.
Comment faire une facture d'acompte dans FactureProforma ?
Créez une facture reliée au devis accepté, avec une ligne « Acompte de 30 % sur le devis DEV-… » ; la facture du solde reprend la commande et déduit l’acompte sur une ligne négative.
À lire aussi
Sources et mise à jour
Page vérifiée le 17 octobre 2026. Les règles évoluent : pour un cas particulier, confirmez-les avec votre expert-comptable.
Les six documents d’une vente
Du devis au reçu, une seule application
Une fiche client, un catalogue et votre mise en page servent aux six documents. Le devis accepté ou la proforma confirmée se transforme en facture sans rien ressaisir.
1. Le chiffrage
Devis
DEV-2026-0012
Le prix proposé au client, avec sa date de validité et la place pour son « bon pour accord ».
2. L’offre ferme
Facture proforma
PRO-2026-042
Le document que réclament la banque de l’acheteur, son transitaire ou un service achats avant de commander.
3. La commande
Bon de commande
BC-2026-0007
Ce qui est commandé, en quelle quantité et pour quelle date de livraison, signé par l’acheteur.
4. La livraison
Bon de livraison
BL-2026-0007
Il part avec la marchandise ; le destinataire le signe et note ses réserves éventuelles.
5. La vente
Facture
FACT-2026-0031
Numéro dans votre série, SIRET, TVA par taux, échéance : la facture que la loi française attend.
6. L’encaissement
Reçu de paiement
RP-2026-0019
La preuve d’un règlement, rattachée à sa facture, avec le mode de paiement et le reste dû.
Votre prochaine proforma, déjà à vos couleurs
Trois documents pour essayer, aucune carte demandée. SIRET, numéro de TVA, conditions de paiement : vous les tapez une fois, ils figurent ensuite sur chaque PDF.