Guide · Facturation en France
TVA et export : exonération de l'article 262 du CGI, autoliquidation et TVA intracommunautaire
Vendre hors de France ne signifie pas facturer sans TVA au hasard. Trois régimes distincts coexistent : l’exonération à l’exportation de l’article 262 du CGI, l’exonération des livraisons intracommunautaires de l’article 262 ter, et l’autoliquidation par le preneur pour les prestations de services. Chacun a ses conditions de fond, sa mention obligatoire et sa preuve à conserver. Se tromper, c’est risquer un rappel de TVA sur trois exercices.
Publié le 2 septembre 2026 · lecture : 6 min · sources officielles en fin de page
L’essentiel
Les chiffres à retenir
0 €
de TVA à l'export hors UE
Exonération de l’article 262, I du CGI.
6 ans
pour garder la preuve de sortie
Sans elle, l’administration réclame la TVA au vendeur.
VIES
pour chaque client européen
Vérifiez son numéro de TVA et gardez la réponse datée.
De la règle à la pratique
Vos documents avec ces mentions, prêts en PDF.
Au sommaire
- La question préalable : bien ou service ?
- Exportation hors UE : l’article 262, I du CGI
- Livraison intracommunautaire : l’article 262 ter, I
- Prestations de services : le lieu d’imposition
- L’autoliquidation par le preneur
- Tableau de synthèse des mentions
- Les déclarations à ne pas oublier
- Les erreurs classiques
La question préalable : bien ou service ?
Tout commence par cette distinction, car les règles de territorialité sont radicalement différentes. Pour les biens, ce qui compte est le mouvement physique de la marchandise. Pour les services, ce qui compte est le lieu d’établissement du preneur et sa qualité d’assujetti ou non.
Une même entreprise peut relever des trois régimes le même mois : vente de machines à un client canadien, livraison de pièces détachées à un client allemand, prestation de maintenance à distance pour un client belge.
Exportation hors Union européenne : l’article 262, I du CGI
L’article 262, I du Code général des impôts exonère de TVA les livraisons de biens expédiés ou transportés par le vendeur, ou pour son compte, hors du territoire de l’Union européenne. L’exonération est totale et ouvre droit à déduction de la TVA d’amont.
Les conditions de fond
- Il doit s’agir d’une livraison de biens meubles corporels, pas d’une prestation.
- Les biens doivent quitter physiquement le territoire de l’Union.
- Le transport doit être assuré par le vendeur ou pour son compte. Lorsque c’est l’acheteur non établi en France qui prend en charge le transport, l’exonération reste possible sous conditions particulières.
La preuve de la sortie du territoire
C’est le point sur lequel les redressements se concentrent. La preuve principale est la déclaration en douane d’exportation validée, avec la certification électronique de sortie délivrée par le système de contrôle des exportations. Le numéro de référence du mouvement, le MRN, permet de faire le lien entre la facture et la déclaration.
À défaut, l’administration admet un faisceau de preuves alternatives : documents de transport internationaux (lettre de voiture CMR, connaissement maritime, lettre de transport aérien), justificatifs du transitaire, documents bancaires attestant le paiement depuis l’étranger, bons de livraison signés par le destinataire.
Conservez la preuve pendant six ans. Sans elle, l’administration considère que la livraison est intervenue en France et réclame la TVA — que vous n’avez pas facturée et que vous ne pourrez plus récupérer auprès d’un client situé à l’autre bout du monde. Le coût est intégralement pour vous.
La mention à porter
Sur la facture définitive comme sur la proforma qui la précède, indiquez : « Exonération de TVA, article 262, I du CGI ». Certaines entreprises ajoutent la version anglaise « VAT exempt — export of goods » pour l’acheteur étranger, ce qui est admis dès lors que la mention française figure bien.
Livraison intracommunautaire : l’article 262 ter, I du CGI
Lorsque le bien part vers un autre État membre de l’Union européenne, on ne parle plus d’exportation mais de livraison intracommunautaire. Le régime est celui de l’article 262 ter, I du CGI.
Les quatre conditions cumulatives
- La livraison est effectuée à titre onéreux.
- Le vendeur est un assujetti agissant en tant que tel.
- L’acquéreur est identifié à la TVA dans un autre État membre et vous a communiqué son numéro, que vous avez vérifié.
- Le bien est expédié ou transporté hors de France à destination de cet autre État membre.
Depuis les « quick fixes » entrés en vigueur en 2020, deux conditions sont devenues des conditions de fond et non plus de simple forme : la validité du numéro de TVA de l’acquéreur, à vérifier dans la base VIES de la Commission européenne, et le dépôt de l’état récapitulatif TVA. Sans elles, l’exonération tombe.
Vérifiez le numéro à chaque commande, pas une fois pour toutes. Un client peut perdre son identification à la TVA sans vous prévenir. Conservez une copie datée de la réponse VIES, avec son numéro de consultation, pour chaque facture émise. C’est la seule preuve opposable.
La mention à porter
« Exonération de TVA, article 262 ter, I du CGI », accompagnée du numéro de TVA intracommunautaire du vendeur et de celui de l’acquéreur, tous deux obligatoires sur la facture.
Prestations de services : où se situe l’imposition ?
Pour les services, la règle générale de l’article 259 du CGI distingue deux cas.
| Preneur | Lieu d’imposition | Conséquence pour vous |
|---|---|---|
| Assujetti établi hors de France (B2B) | Lieu d’établissement du preneur — article 259-1° | Vous facturez hors taxes, le client autoliquide |
| Non-assujetti établi dans l’UE (B2C) | Lieu d’établissement du prestataire — article 259-2° | Vous facturez la TVA française, sauf régimes particuliers |
| Non-assujetti établi hors UE (B2C) | Hors champ pour les services immatériels — article 259 B | Pas de TVA française pour conseil, publicité, informatique, licences… |
Des règles dérogatoires s’appliquent à certaines prestations : services se rattachant à un immeuble, imposés au lieu de l’immeuble ; transports de passagers ; locations de moyens de transport de courte durée ; ventes à consommer sur place ; accès à des manifestations culturelles, sportives ou éducatives ; services électroniques et de télécommunication rendus à des particuliers, soumis au guichet unique OSS.
L’autoliquidation par le preneur
Lorsque le lieu d’imposition est celui du preneur assujetti, c’est ce dernier qui déclare et acquitte la TVA dans son pays, en application de l’article 283-2 du CGI transposant l’article 196 de la directive TVA. Vous facturez hors taxes.
Trois conditions à respecter :
- vérifier que le client est bien un assujetti — numéro de TVA valide pour l’UE, tout justificatif d’activité professionnelle pour un pays tiers ;
- porter les deux numéros de TVA sur la facture pour les opérations intra-UE ;
- faire figurer la mention « Autoliquidation », complétée utilement par « article 283-2 du CGI » ou « article 196 de la directive 2006/112/CE ».
Tableau de synthèse des mentions
| Opération | TVA facturée | Mention obligatoire | Preuve à conserver |
|---|---|---|---|
| Vente de biens à un client français | Oui, taux français | Aucune mention spécifique | Bon de livraison |
| Vente de biens hors UE | Non | Exonération de TVA, article 262, I du CGI | Déclaration en douane, MRN, documents de transport |
| Vente de biens vers l’UE, client assujetti | Non | Exonération de TVA, article 262 ter, I du CGI | Vérification VIES, CMR, état récapitulatif |
| Vente de biens vers l’UE, client particulier | Oui, TVA du pays d’arrivée au-delà du seuil OSS | Selon le régime OSS retenu | Preuve du lieu de résidence du client |
| Prestation à un assujetti de l’UE | Non | Autoliquidation — article 283-2 du CGI | Numéro VIES, déclaration européenne de services |
| Prestation à un assujetti hors UE | Non | Prestation non soumise à la TVA française, article 259-1° du CGI | Justificatif de qualité d’assujetti |
| Prestation immatérielle à un particulier hors UE | Non | Article 259 B du CGI | Preuve de résidence hors UE |
| Franchise en base, toutes opérations | Non | TVA non applicable, article 293 B du CGI | Suivi du chiffre d’affaires par rapport aux seuils |
Les déclarations à ne pas oublier
- L’état récapitulatif TVA pour les livraisons intracommunautaires de biens. Il conditionne le maintien de l’exonération.
- L’enquête statistique EMEBI, qui a remplacé le volet statistique de l’ancienne DEB, due uniquement par les entreprises sollicitées par la douane au-delà d’un seuil d’échanges.
- La déclaration européenne de services (DES), obligatoire dès le premier euro pour toute prestation intracommunautaire relevant de l’autoliquidation. Elle est mensuelle et se dépose sur le portail de la douane. Y compris pour un auto-entrepreneur en franchise en base — voir notre guide auto-entrepreneur et clients à l’étranger.
- L’e-reporting, à partir des échéances de la réforme, pour toutes les opérations avec des clients ou fournisseurs étrangers. Détails dans notre guide de la facturation électronique.
Les erreurs classiques
Confondre exportation et livraison intracommunautaire. La Norvège et la Suisse ne font pas partie de l’Union européenne : c’est de l’exportation. Les départements et régions d’outre-mer sont hors du territoire TVA de l’Union pour l’essentiel, mais avec des règles spécifiques. Monaco, à l’inverse, est traité comme la France pour la TVA.
Appliquer l’exonération avant d’avoir la preuve. L’exonération se justifie a posteriori. Si la marchandise reste finalement en France, la TVA est due.
Facturer hors taxes à un client européen sans numéro de TVA. Un client de l’UE non identifié à la TVA est traité comme un particulier : la TVA française s’applique, ou le régime OSS pour les ventes à distance.
Oublier la DES. Le défaut de dépôt est sanctionné par une amende par déclaration manquante, à laquelle s’ajoute une pénalité par omission ou inexactitude.
Mentionner l’article 262 sur une prestation de services. L’article 262, I concerne les biens. Pour un service, la bonne base est l’article 259-1° et l’autoliquidation.
Sources : articles 259, 259 B, 262, 262 ter, 283 et 293 B du Code général des impôts ; directive 2006/112/CE ; règlement d’exécution (UE) 2018/1912. Ce guide est documentaire et ne remplace pas l’avis d’un conseil fiscal sur votre situation.
Dans FactureProforma
Une proforma d'export qui tient devant la douane
Devise du client, note pour la mention d’exonération, Incoterm et origine dans les lignes : la proforma part en PDF, en français ou en anglais.
À lire ensuite
Pour aller plus loin
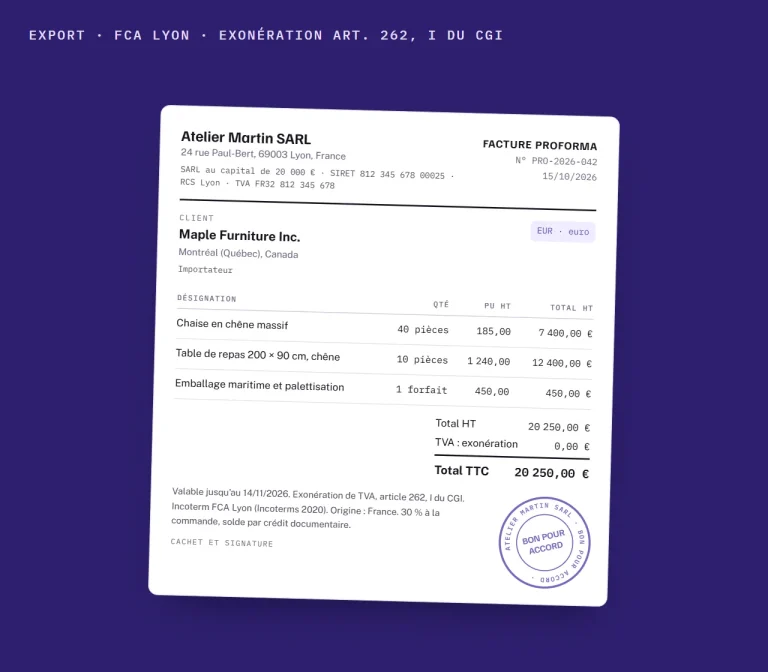
Incoterm, code SH, origine, exonération de TVA et version anglaise.
Client dans l'UE ou hors UE, professionnel ou particulier : TVA, numéro intracommunautaire, déclaration européenne de services et mentions à porter.
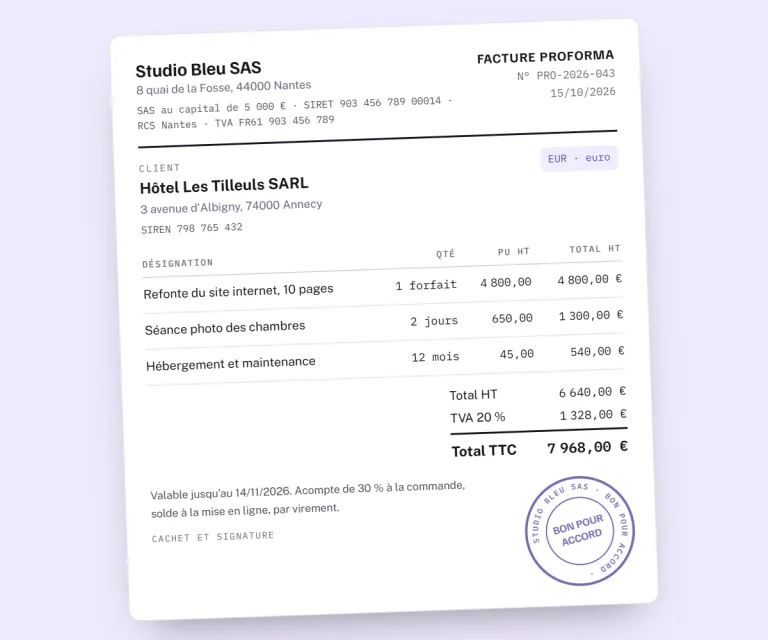
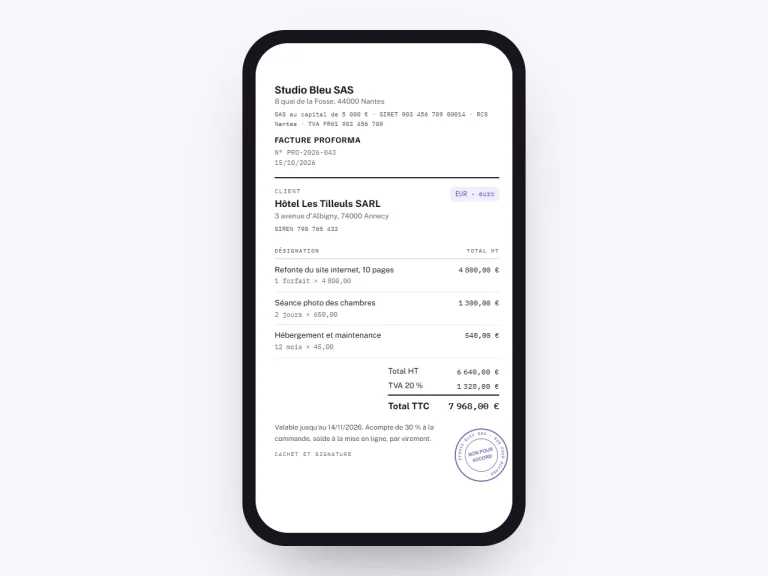
Une proforma d'export sans TVA et une vente en France avec TVA, chaque mention expliquée.
Les six documents d’une vente
Du devis au reçu, une seule application
Une fiche client, un catalogue et votre mise en page servent aux six documents. Le devis accepté ou la proforma confirmée se transforme en facture sans rien ressaisir.
1. Le chiffrage
Devis
DEV-2026-0012
Le prix proposé au client, avec sa date de validité et la place pour son « bon pour accord ».
2. L’offre ferme
Facture proforma
PRO-2026-042
Le document que réclament la banque de l’acheteur, son transitaire ou un service achats avant de commander.
3. La commande
Bon de commande
BC-2026-0007
Ce qui est commandé, en quelle quantité et pour quelle date de livraison, signé par l’acheteur.
4. La livraison
Bon de livraison
BL-2026-0007
Il part avec la marchandise ; le destinataire le signe et note ses réserves éventuelles.
5. La vente
Facture
FACT-2026-0031
Numéro dans votre série, SIRET, taux de TVA, échéance : la facture que la loi française attend.
6. L’encaissement
Reçu de paiement
RP-2026-0019
La preuve d’un règlement, rattachée à sa facture, avec le mode de paiement et le reste dû.
Trois documents pour essayer, aucune carte demandée.
Votre prochaine proforma, déjà à vos couleurs
Trois documents pour essayer, aucune carte demandée. SIRET, numéro de TVA, conditions de paiement : vous les tapez une fois, ils figurent ensuite sur chaque PDF.