Guide · Facturation en France
Auto-entrepreneur : comment facturer un client à l'étranger
Un client belge, suisse, canadien ou sénégalais vous confie une mission. Faut-il facturer la TVA ? Faut-il un numéro de TVA intracommunautaire alors que vous êtes en franchise en base ? Y a-t-il une déclaration à déposer ? La réponse dépend de trois paramètres : la nature de l’opération, le pays du client et sa qualité de professionnel ou de particulier. Voici la méthode, cas par cas.
Publié le 2 septembre 2026 · lecture : 7 min · sources officielles en fin de page
L’essentiel
Les chiffres à retenir
293 B
la mention de franchise
« TVA non applicable, article 293 B du CGI » sur chaque facture.
10 000 €
d'achats de biens dans l'UE
Au-delà, un numéro de TVA intracommunautaire devient obligatoire.
DES
chaque mois
La déclaration européenne de services, dès la première prestation à un client professionnel de l’UE.
De la règle à la pratique
Vos documents avec ces mentions, prêts en PDF.
Au sommaire
- Rappel : la franchise en base n’est pas une exonération
- Les trois questions à se poser
- Client professionnel dans l’Union européenne
- Client particulier dans l’Union européenne
- Client hors Union européenne
- Le numéro de TVA intracommunautaire de l’auto-entrepreneur
- La déclaration européenne de services
- Mentions à porter sur la facture
- Encaissement, devises et cotisations
Rappel : la franchise en base n’est pas une exonération
C’est la source de la plupart des erreurs. En franchise en base de l’article 293 B du CGI, vous êtes assujetti à la TVA mais non redevable : vous ne la facturez pas et vous ne la déduisez pas. Vous n’êtes pas hors du champ de la TVA pour autant.
Deux conséquences que beaucoup découvrent trop tard :
- vous êtes concerné par les obligations déclaratives applicables aux assujettis, notamment la déclaration européenne de services ;
- vous êtes dans le champ de la réforme de la facturation électronique, avec obligation de recevoir des factures électroniques dès le 1er septembre 2026 et de les émettre au 1er septembre 2027. Voir notre guide de la réforme.
Les seuils de la franchise en base ont fait l’objet de plusieurs projets de réforme, dont un seuil unique abaissé qui a été reporté à la suite d’une forte mobilisation professionnelle. Les seuils en vigueur et les dates d’application doivent être vérifiés sur impots.gouv.fr avant toute décision : franchir un seuil en cours d’année vous rend redevable de la TVA, parfois rétroactivement au premier jour du mois de dépassement.
Les trois questions à se poser
- Vendez-vous un bien ou une prestation de services ? Les règles de territorialité sont différentes. La livraison d’un bien suit le mouvement physique de la marchandise, la prestation suit le lieu d’établissement du preneur.
- Où votre client est-il établi ? France, autre État membre de l’Union européenne, ou pays tiers. La Suisse, le Royaume-Uni, la Norvège, le Maroc, le Canada sont des pays tiers.
- Votre client est-il assujetti ? Une entreprise ou un professionnel indépendant est assujetti. Un particulier ne l’est pas. Pour l’UE, la preuve est un numéro de TVA valide dans la base VIES.
Cas 1 — Client professionnel dans l’Union européenne
C’est le cas le plus fréquent : une agence belge, un éditeur allemand, un cabinet luxembourgeois.
Prestation de services. Le lieu d’imposition est celui du preneur, en application de l’article 259-1° du CGI. Vous facturez hors taxes et votre client autoliquide la TVA dans son pays.
Vous devez impérativement :
- demander un numéro de TVA intracommunautaire français à votre service des impôts des entreprises, même en franchise en base — c’est une obligation, pas une option ;
- vérifier le numéro de TVA de votre client dans la base VIES et conserver la preuve de la consultation ;
- faire figurer les deux numéros sur la facture ;
- porter la mention « Autoliquidation — article 283-2 du CGI » ;
- déposer une déclaration européenne de services le mois suivant l’émission de la facture.
Une subtilité qui surprend : en franchise en base, vous devez porter à la fois « TVA non applicable, article 293 B du CGI » — votre régime — et « Autoliquidation » — le régime de l’opération. Les deux mentions se cumulent, elles ne se remplacent pas.
Vente de biens. La livraison intracommunautaire exonérée de l’article 262 ter suppose d’être redevable de la TVA. En franchise en base, vous facturez simplement sans TVA au titre de l’article 293 B, sans mention d’exonération intracommunautaire, et votre client européen traite l’achat selon les règles applicables aux acquisitions auprès d’un fournisseur non redevable.
Cas 2 — Client particulier dans l’Union européenne
Un consommateur espagnol achète votre formation en ligne ou vous commande une illustration.
Le lieu d’imposition est en principe celui du prestataire, donc la France, en application de l’article 259-2° du CGI. En franchise en base, vous facturez sans TVA avec la mention de l’article 293 B, et aucune déclaration européenne de services n’est due — la DES ne concerne que les prestations à des assujettis.
Exception importante : les services fournis par voie électronique à des particuliers de l’UE — logiciels, contenus téléchargeables, formations entièrement automatisées — relèvent du pays de consommation dès le premier euro pour les prestataires redevables, avec le guichet unique OSS. En franchise en base, vous restez hors de ce dispositif tant que vous n’êtes pas redevable, mais le sujet devient immédiat si vous franchissez le seuil.
Cas 3 — Client hors Union européenne
Suisse, Royaume-Uni, États-Unis, Maroc, Canada, Sénégal, Côte d’Ivoire.
Prestations à un professionnel. Le lieu d’imposition est celui du preneur, article 259-1° du CGI. Vous facturez hors taxes. Aucune DES n’est due — elle ne concerne que l’Union européenne. Conservez un justificatif de la qualité professionnelle du client : extrait de registre du commerce local, numéro d’identification fiscale, contrat.
Prestations immatérielles à un particulier. Conseil, publicité, traitement de données, fourniture d’informations, cession de droits, mise à disposition de personnel : l’article 259 B du CGI place l’imposition hors de France. Vous facturez sans TVA.
Vente de biens. C’est une exportation. Un exportateur redevable porterait la mention de l’article 262, I du CGI. En franchise en base, la mention de l’article 293 B suffit, mais conservez impérativement la preuve de sortie du territoire : déclaration en douane, numéro MRN, documents de transport.
Attention à la retenue à la source. Plusieurs pays — dont le Maroc, la Tunisie, le Sénégal et l’Algérie — appliquent une retenue à la source sur les prestations payées à un prestataire étranger, souvent entre 10 % et 20 %. Votre client vous versera le net. Vérifiez la convention fiscale bilatérale avant de fixer votre prix, et demandez systématiquement l’attestation de retenue : elle ouvre un crédit d’impôt en France.
Le numéro de TVA intracommunautaire de l’auto-entrepreneur
Beaucoup de micro-entrepreneurs ignorent qu’ils peuvent — et parfois doivent — en obtenir un.
| Situation | Numéro de TVA intracommunautaire |
|---|---|
| Activité uniquement en France | Facultatif |
| Prestation de services à un assujetti de l’UE | Obligatoire |
| Achat de services auprès d’un prestataire de l’UE (publicité, hébergement, logiciel) | Obligatoire |
| Achat de biens dans l’UE au-delà de 10 000 € par an | Obligatoire |
| Prestation ou vente hors UE uniquement | Non requis |
La demande se fait auprès de votre service des impôts des entreprises, généralement depuis la messagerie sécurisée de votre espace professionnel. Le numéro est attribué sous quelques jours et se compose de FR, d’une clé à deux caractères et de votre numéro SIREN.
Le piège de l’achat de services étrangers. Si vous achetez de la publicité à une plateforme établie en Irlande, un abonnement logiciel au Luxembourg ou de l’hébergement en Allemagne, vous devenez redevable de la TVA sur cet achat par autoliquidation, même en franchise en base. Vous devez alors déposer une déclaration de TVA pour la reverser — sans pouvoir la déduire, puisque la franchise l’interdit. C’est un coût réel qui surprend beaucoup de micro-entrepreneurs.
La déclaration européenne de services
La DES est obligatoire dès le premier euro pour toute prestation intracommunautaire soumise à autoliquidation. Elle se dépose en ligne sur le portail de la douane, au plus tard le dixième jour ouvrable du mois suivant celui de l’émission de la facture.
Elle est purement informative : elle ne génère aucun paiement. Elle permet à l’administration de recouper vos déclarations avec celles de votre client européen. Son absence est sanctionnée par une amende par déclaration manquante, majorée par omission ou inexactitude.
Mentions à porter sur la facture
Prestataire : Camille Roux, Entrepreneur individuel (EI) — 8 rue des Lilas, 44000 Nantes — SIRET 812 345 678 00019 — TVA intracommunautaire FR32812345678
Client : Studio Meridien SPRL — Avenue Louise 210, 1050 Bruxelles, Belgique — TVA BE0123456789
Prestation : Mission de conseil en identité de marque, 6 jours × 550 € = 3 300 €
Total à payer : 3 300,00 € — TVA : néant
TVA non applicable, article 293 B du CGI.
Autoliquidation — article 283-2 du CGI. TVA due par le preneur.
Paiement à 30 jours. Pénalités de retard : taux BCE majoré de 10 points. Indemnité forfaitaire de recouvrement : 40 €.
La liste complète des mentions applicables figure dans notre guide des mentions obligatoires en France.
Encaissement, devises et cotisations
Le change. Si vous facturez en dollars ou en francs suisses, le chiffre d’affaires à déclarer à l’URSSAF est la contre-valeur en euros effectivement encaissée, frais de change déduits — ces frais restent à votre charge et ne réduisent pas l’assiette. Conservez le relevé bancaire correspondant.
Les frais de virement international. Précisez sur la facture qui les supporte. La mention « frais bancaires à la charge du donneur d’ordre », option OUR d’un virement SWIFT, évite de recevoir 2 950 € pour une facture de 3 000 €.
Les cotisations sociales. Le chiffre d’affaires réalisé à l’étranger entre dans l’assiette des cotisations du régime micro-social au même titre que le chiffre d’affaires français. Il se déclare dans la même case, selon la nature de l’activité.
Le seuil de la franchise. Les prestations facturées à l’étranger comptent dans le calcul du seuil. Un dépassement vous rend redevable de la TVA, y compris rétroactivement selon les modalités en vigueur.
Sources : articles 259, 259 B, 262 ter, 283, 286 ter et 293 B du Code général des impôts ; article 289 B du CGI pour la DES. Guide documentaire, sans valeur de conseil fiscal personnalisé. Vérifiez les seuils et les échéances sur impots.gouv.fr.
Dans FactureProforma
La micro-entreprise qui facture à l'étranger
Mention 293 B écrite une fois dans le pied de document, devise du client au choix, PDF en anglais si besoin : vos factures internationales restent simples.
À lire ensuite
Pour aller plus loin
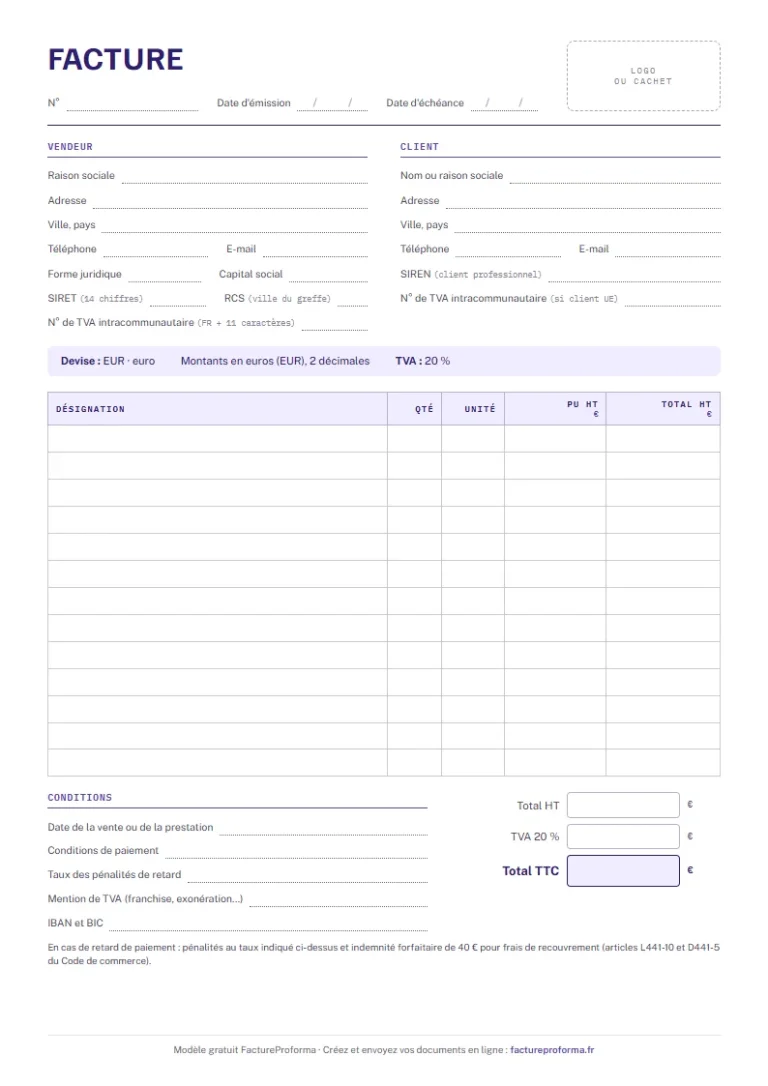
Facture auto-entrepreneur : mention EI, SIRET, « TVA non applicable, art. 293 B du CGI », exemple de pied de facture et modèle gratuit à télécharger.
Mentions exactes à recopier : « article 262, I du CGI » à l'export, « 262 ter, I » pour une livraison dans l'UE. Conditions, preuves et autoliquidation.
SIREN, SIRET, RCS, code APE et numéro de TVA intracommunautaire : lesquels porter sur une facture et comment les vérifier.
Les six documents d’une vente
Du devis au reçu, une seule application
Une fiche client, un catalogue et votre mise en page servent aux six documents. Le devis accepté ou la proforma confirmée se transforme en facture sans rien ressaisir.
1. Le chiffrage
Devis
DEV-2026-0012
Le prix proposé au client, avec sa date de validité et la place pour son « bon pour accord ».
2. L’offre ferme
Facture proforma
PRO-2026-042
Le document que réclament la banque de l’acheteur, son transitaire ou un service achats avant de commander.
3. La commande
Bon de commande
BC-2026-0007
Ce qui est commandé, en quelle quantité et pour quelle date de livraison, signé par l’acheteur.
4. La livraison
Bon de livraison
BL-2026-0007
Il part avec la marchandise ; le destinataire le signe et note ses réserves éventuelles.
5. La vente
Facture
FACT-2026-0031
Numéro dans votre série, SIRET, taux de TVA, échéance : la facture que la loi française attend.
6. L’encaissement
Reçu de paiement
RP-2026-0019
La preuve d’un règlement, rattachée à sa facture, avec le mode de paiement et le reste dû.
Trois documents pour essayer, aucune carte demandée.
Votre prochaine proforma, déjà à vos couleurs
Trois documents pour essayer, aucune carte demandée. SIRET, numéro de TVA, conditions de paiement : vous les tapez une fois, ils figurent ensuite sur chaque PDF.