Guide · Facturation en France
Facture proforma, devis ou facture définitive : quelles différences ?
Trois documents, trois moments de la relation commerciale, trois régimes juridiques. Le devis engage. La proforma informe. La facture prouve. Confondre les deux premiers avec le troisième expose à une TVA due sans encaissement ou, à l’inverse, à une créance impossible à recouvrer. Ce comparatif remet chaque document à sa place, avec les règles françaises applicables.
Publié le 2 septembre 2026 · lecture : 5 min · sources officielles en fin de page
L’essentiel
Les chiffres à retenir
10 ans
de conservation d'une facture
Le devis et la proforma n’ont pas d’obligation de conservation.
60 jours
de délai de paiement au plus
Ou 45 jours fin de mois, si le contrat le prévoit.
40 €
d'indemnité de recouvrement
Due sur une facture payée en retard, pas sur un devis.
De la règle à la pratique
Vos documents avec ces mentions, prêts en PDF.
Le tableau comparatif complet
| Critère | Devis | Facture proforma | Facture définitive |
|---|---|---|---|
| Moment d’émission | Avant la commande | Avant la livraison ou l’exécution | Après la livraison ou l’exécution |
| Nature juridique | Offre de contrat | Document d’information chiffré | Titre de créance |
| Engage le vendeur | Oui, pendant sa durée de validité | Faiblement, à titre indicatif | Oui |
| Devient contrat si accepté | Oui, dès la signature « bon pour accord » | Non par principe | Constate un contrat déjà formé |
| Écriture comptable | Non | Non | Oui, obligatoire |
| TVA exigible chez le vendeur | Non | Non | Oui |
| Droit à déduction pour l’acheteur | Non | Non | Oui |
| Numérotation séquentielle imposée | Non | Non | Oui, chronologique et sans rupture |
| Mentions obligatoires légales | Limitées, renforcées pour les particuliers | Aucune imposée | Liste exhaustive (L441-9 C. com.) |
| Base d’une injonction de payer | Non | Non | Oui |
| Cessible à un factor | Non | Non | Oui |
| Accepté au dédouanement | Non | Oui | Oui |
| Accepté pour un crédit documentaire | Rarement | Oui | Oui |
| Durée de conservation | Recommandée : durée du litige possible | Aucune obligation | 10 ans (comptable), 6 ans (fiscal) |
| Soumis à la facturation électronique obligatoire | Non | Non | Oui, selon le calendrier 2026-2027 |
Le devis : une offre qui vous engage
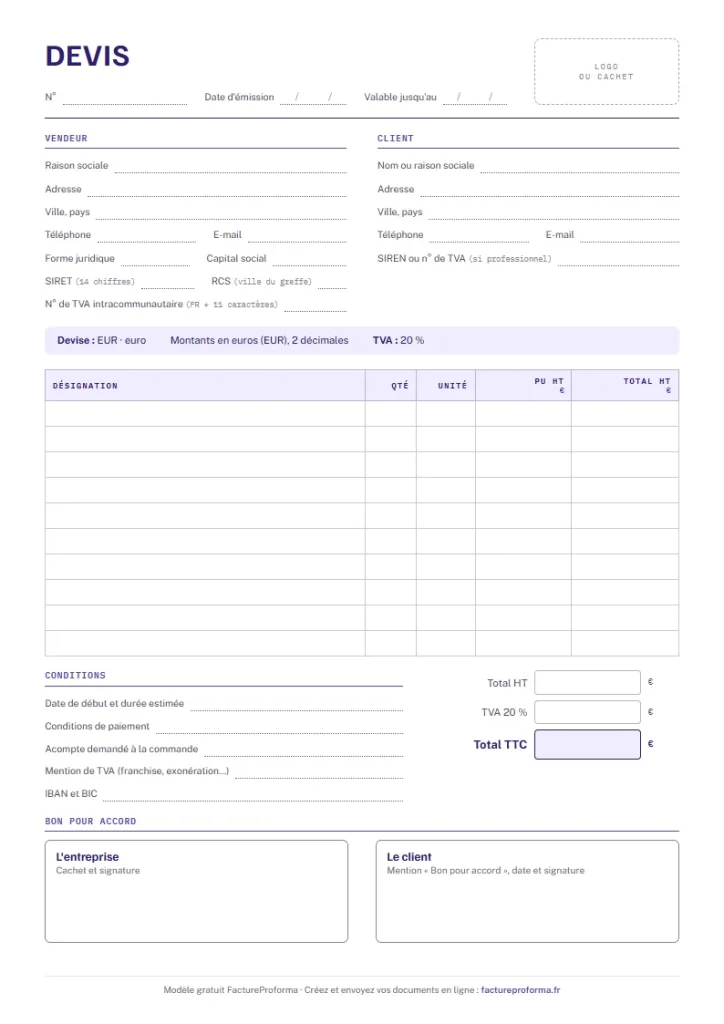
Le devis est une offre de contrat au sens de l’article 1114 du Code civil. Il contient les éléments essentiels de la vente ou de la prestation et exprime la volonté de son auteur d’être lié en cas d’acceptation. Cela a une conséquence directe : dès que le client écrit « bon pour accord », date et signe, le contrat est formé. Vous ne pouvez plus modifier le prix, même si votre fournisseur a augmenté ses tarifs entre-temps.
Quand le devis est obligatoire
Vis-à-vis d’un professionnel, aucun texte n’impose d’établir un devis. Vis-à-vis d’un consommateur, en revanche, il l’est dans plusieurs cas :
- travaux de dépannage, de réparation et d’entretien dans le bâtiment et l’équipement de la maison, dès le premier euro depuis l’arrêté du 24 janvier 2017 (l’ancien seuil de 150 € a disparu) ;
- prestations de déménagement ;
- services à la personne au-delà d’un certain montant mensuel ;
- prestations funéraires, avec un modèle réglementé ;
- certaines prestations d’optique et d’audioprothèse.
Un devis destiné à un consommateur doit porter la mention « devis gratuit » ou indiquer clairement son coût s’il est payant, préciser la durée de validité, le caractère détaillé de la main-d’œuvre et des fournitures, ainsi que les frais de déplacement éventuels.
Le piège de la durée de validité
Sans mention de durée, l’offre reste valable pendant un « délai raisonnable » que le juge apprécie souverainement. Mentionnez systématiquement une durée — trente jours est l’usage — pour éviter qu’un client vous oppose un prix vieux de deux ans.
La facture proforma : informer sans engager comptablement
La proforma reprend la forme d’une facture sans en produire les effets. Elle n’a pas de définition légale en droit français : c’est un usage commercial, hérité du négoce international, que ni le Code de commerce ni le CGI n’encadrent.
Son intérêt tient précisément à cette neutralité. Vous pouvez émettre une proforma pour :
- permettre à un acheteur étranger d’ouvrir un crédit documentaire ou d’obtenir une autorisation de transfert de devises ;
- fournir une valeur en douane pour des marchandises non encore vendues — échantillons, matériel en réparation, exposition ;
- appuyer une demande de subvention ou un dossier de financement ;
- déclencher une validation budgétaire interne chez un client institutionnel ;
- demander un acompte avant démarrage d’une mission.
Attention à la requalification. L’article 283-3 du CGI rend redevable de la TVA toute personne qui la mentionne sur une facture, même à tort. Un document qui ressemble à une facture, réclame un paiement et ne porte aucune mention distinctive peut être requalifié. Faites toujours figurer « FACTURE PROFORMA » en évidence et la phrase « ce document n’est pas une facture ». Notre guide complet de la proforma détaille les précautions à prendre.
La facture définitive : le seul document qui compte fiscalement
La facture est encadrée par deux corps de règles complémentaires : l’article L441-9 du Code de commerce pour la dimension commerciale, et les articles 289 du CGI et 242 nonies A de l’annexe II pour la dimension fiscale.
Elle doit être émise dès la réalisation de la livraison ou de la prestation, en deux exemplaires — l’original pour le client, le double pour le vendeur. Elle porte un numéro unique, fondé sur une séquence chronologique continue et ininterrompue. Une facture annulée ne se supprime pas : elle se neutralise par une facture d’avoir, qui prend elle-même un numéro dans la séquence.
Les conséquences concrètes de l’émission
- La TVA devient exigible : à la livraison pour les biens, à l’encaissement pour les services — sauf option pour les débits.
- Le délai de paiement court : 30 jours par défaut, 60 jours à compter de la date d’émission ou 45 jours fin de mois si le contrat le prévoit, en application de l’article L441-10 du Code de commerce.
- Les pénalités deviennent automatiques en cas de retard, ainsi que l’indemnité forfaitaire de 40 € pour frais de recouvrement.
- La créance devient exigible et peut fonder une injonction de payer ou une cession à un établissement d’affacturage.
Quel document utiliser, et quand ?
| Situation | Document approprié | Pourquoi |
|---|---|---|
| Un particulier demande le prix de travaux de 900 € | Devis | Obligatoire dès le premier euro pour un dépannage, une réparation ou un entretien du logement |
| Un client marocain doit obtenir une autorisation d’importation | Facture proforma | Seul document accepté par les administrations avant la vente |
| Vous expédiez des échantillons gratuits hors UE | Facture proforma | Fournit une valeur en douane sans vente réelle |
| Un service achats vous demande un « bon de commande à valider » | Devis ou proforma | Selon le formalisme du client ; le devis est plus engageant |
| La prestation est terminée et le client doit payer | Facture définitive | Seul titre de créance opposable |
| Vous demandez un acompte de 30 % avant démarrage | Facture d’acompte | La TVA sur acompte est exigible à l’encaissement pour les services |
| Vous facturez une administration française | Facture définitive via Chorus Pro | Obligation de dématérialisation B2G depuis 2020 |
Le cas de l’acompte. Une proforma ne peut pas tenir lieu de facture d’acompte. Si vous encaissez réellement une somme avant livraison, vous devez émettre une facture d’acompte, numérotée dans votre séquence normale, avec la TVA correspondante. La facture de solde viendra ensuite déduire l’acompte déjà facturé.
L’enchaînement type d’un dossier export
- Devis ou proforma initiale Le prospect étranger demande une cotation. Vous émettez une proforma valable trente jours, avec Incoterm, délai de livraison et conditions de paiement.
- Validation et financement L’acheteur transmet la proforma à sa banque pour ouvrir un crédit documentaire, ou à son administration pour obtenir une licence d’importation.
- Commande ferme L’acheteur émet un bon de commande ou renvoie la proforma signée. Le contrat est formé.
- Facture d’acompte, éventuellement Si vous exigez 30 % à la commande, cette facture entre en comptabilité et déclenche l’exigibilité de la TVA — ou sa mention d’exonération si l’opération est exportée.
- Expédition et facture définitive À la livraison, la facture commerciale finale accompagne la déclaration en douane. Elle porte la mention d’exonération de l’article 262 du CGI et toutes les mentions obligatoires.
Trois erreurs fréquentes
Envoyer une proforma en croyant réclamer un paiement. Si le client ne paie pas, vous n’avez aucun titre. Émettez une facture.
Numéroter les proformas dans la série des factures. Cela crée des trous ou des doublons dans la séquence comptable, immédiatement repérés en cas de contrôle. Utilisez une série dédiée, par exemple PRO-2026-001.
Comptabiliser une proforma. Elle n’a pas à figurer au journal des ventes. Si elle y figure, la TVA qu’elle mentionne sera considérée comme collectée et devra être reversée.
Dans FactureProforma
Trois documents, une seule saisie
Le devis signé ou la proforma acceptée devient une facture sans retaper une ligne : client, articles et conditions suivent, et chaque document garde sa propre série de numéros.
À lire ensuite
Pour aller plus loin
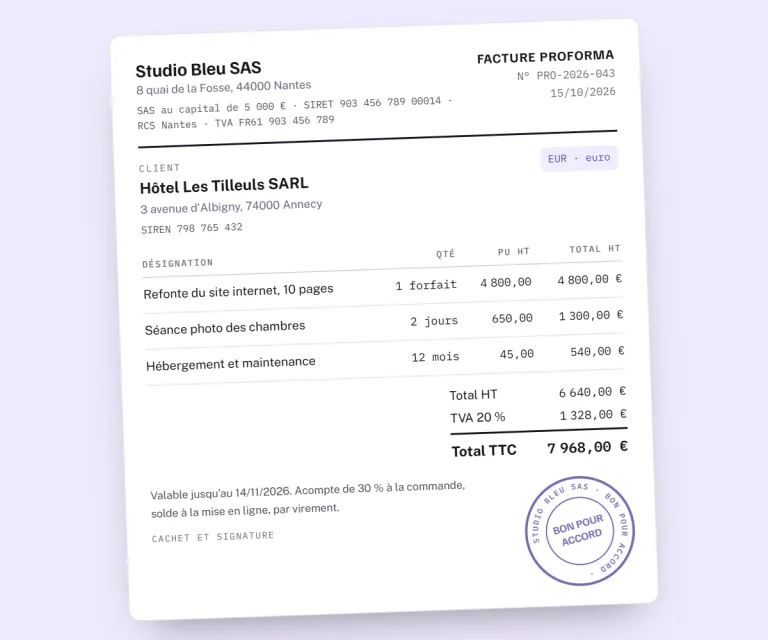
Qu'est-ce qu'une facture proforma ? Définition, valeur juridique, mentions à porter, numérotation, usages en douane et risque fiscal.
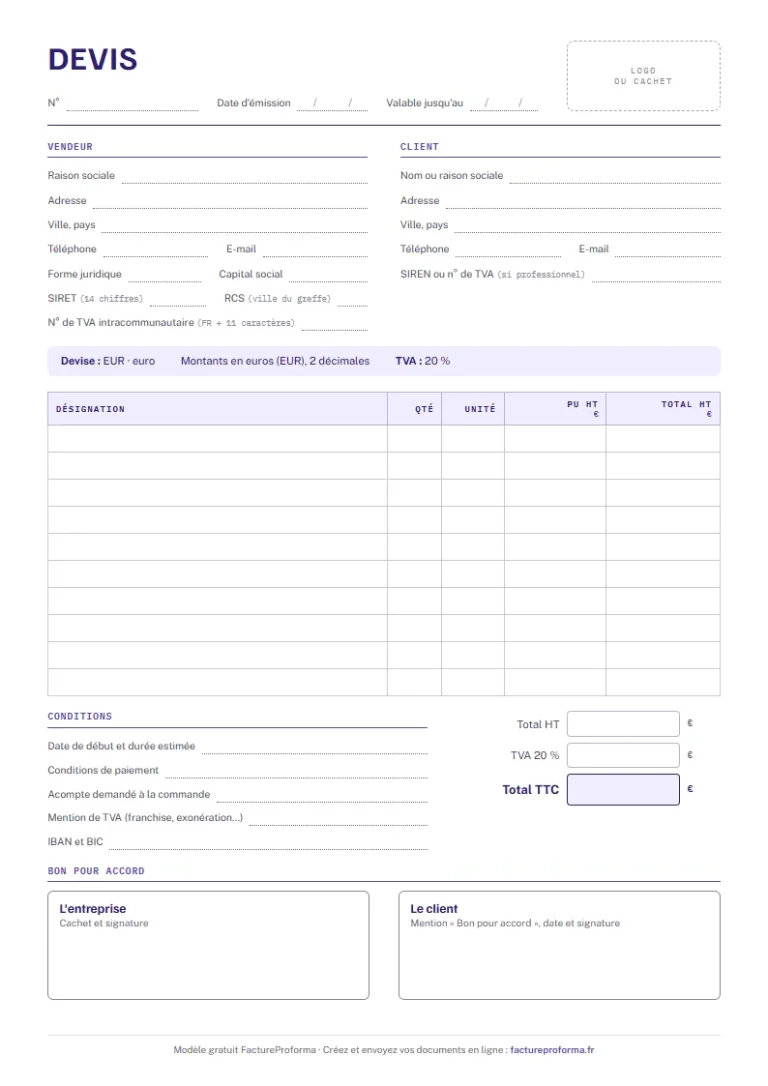
Créez un devis en ligne gratuit : mentions obligatoires, cas où il est imposé, modèle PDF, Word et Excel, bon pour accord et conversion en facture.
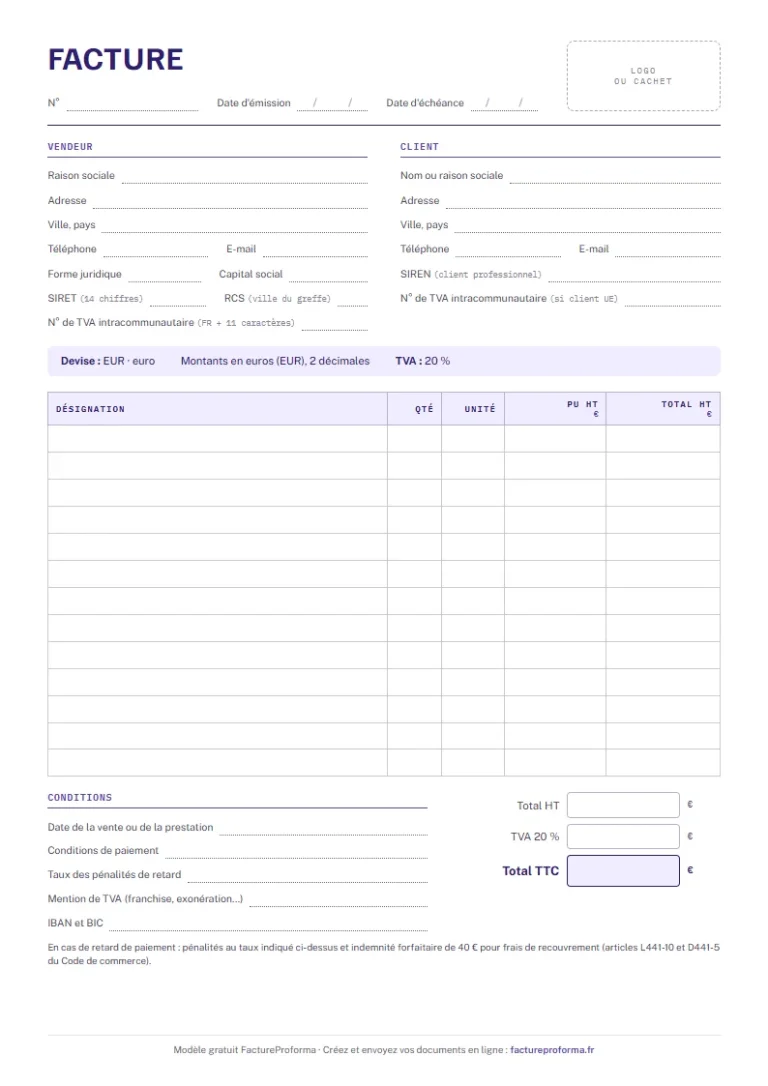
Créez une facture en ligne conforme : SIRET, TVA, mentions obligatoires, PDF envoyé par e-mail ou WhatsApp. Modèle gratuit et 3 documents offerts.
Les six documents d’une vente
Du devis au reçu, une seule application
Une fiche client, un catalogue et votre mise en page servent aux six documents. Le devis accepté ou la proforma confirmée se transforme en facture sans rien ressaisir.
1. Le chiffrage
Devis
DEV-2026-0012
Le prix proposé au client, avec sa date de validité et la place pour son « bon pour accord ».
2. L’offre ferme
Facture proforma
PRO-2026-042
Le document que réclament la banque de l’acheteur, son transitaire ou un service achats avant de commander.
3. La commande
Bon de commande
BC-2026-0007
Ce qui est commandé, en quelle quantité et pour quelle date de livraison, signé par l’acheteur.
4. La livraison
Bon de livraison
BL-2026-0007
Il part avec la marchandise ; le destinataire le signe et note ses réserves éventuelles.
5. La vente
Facture
FACT-2026-0031
Numéro dans votre série, SIRET, taux de TVA, échéance : la facture que la loi française attend.
6. L’encaissement
Reçu de paiement
RP-2026-0019
La preuve d’un règlement, rattachée à sa facture, avec le mode de paiement et le reste dû.
Trois documents pour essayer, aucune carte demandée.
Votre prochaine proforma, déjà à vos couleurs
Trois documents pour essayer, aucune carte demandée. SIRET, numéro de TVA, conditions de paiement : vous les tapez une fois, ils figurent ensuite sur chaque PDF.