Guide · Facturation en France
SIRET, SIREN et TVA intracommunautaire : les identifiants à porter sur une facture
SIREN, SIRET, numéro RCS, numéro de TVA intracommunautaire, code APE : cinq identifiants qui se ressemblent, dont trois seulement sont obligatoires sur une facture. Voici à quoi sert chacun, comment le construire, comment le vérifier — et pourquoi ces numéros deviennent la clé de voûte de la facturation électronique.
Publié le 2 septembre 2026 · lecture : 5 min · sources officielles en fin de page
L’essentiel
Les chiffres à retenir
9 chiffres
pour le SIREN
Il identifie l’entreprise elle-même.
14 chiffres
pour le SIRET
Le SIREN suivi des 5 chiffres de l’établissement.
FR + 11
pour le numéro de TVA
FR, une clé de 2 caractères, puis le SIREN.
De la règle à la pratique
Vos documents avec ces mentions, prêts en PDF.
Au sommaire
- SIREN : l’identité de l’entreprise
- SIRET : l’identité de l’établissement
- Numéro de TVA intracommunautaire
- Numéro RCS et registre national des entreprises
- Code APE : utile mais non obligatoire
- Ce qui doit figurer sur une facture
- Comment vérifier les identifiants d’un client
- Le rôle des identifiants dans la facturation électronique
SIREN : l’identité de l’entreprise
Le SIREN, pour Système d’identification du répertoire des entreprises, est un numéro à neuf chiffres attribué par l’INSEE lors de l’immatriculation. Il identifie l’entreprise en tant que personne juridique, indépendamment du nombre de ses sites.
Il ne change jamais pendant toute la vie de l’entreprise, y compris en cas de déménagement, de changement de dénomination ou de modification de l’objet social. Il disparaît uniquement à la radiation.
Depuis 2023, les formalités de création passent par le guichet unique de l’INPI, qui transmet à l’INSEE pour l’attribution du numéro. Le délai est généralement de quelques jours ouvrés.
SIRET : l’identité de l’établissement
Le SIRET compte quatorze chiffres : les neuf du SIREN, suivis d’un numéro interne de classement à cinq chiffres appelé NIC. Il identifie un établissement, c’est-à-dire un lieu d’activité géographiquement distinct.
Une entreprise disposant d’un siège à Lille et d’un atelier à Roubaix possède un seul SIREN et deux SIRET. Le NIC change lors d’un déménagement : l’ancien établissement est fermé, un nouveau SIRET est attribué. C’est une source d’erreurs classique dans les bases clients, qui conservent d’anciens SIRET devenus inactifs.
Le dernier chiffre du NIC est une clé de contrôle calculée selon l’algorithme de Luhn appliqué aux quatorze chiffres. Un SIRET saisi de travers est donc mathématiquement détectable, ce que font tous les outils de validation sérieux.
Numéro de TVA intracommunautaire
Le numéro de TVA intracommunautaire français se compose de trois éléments : le code pays FR, une clé à deux caractères, puis les neuf chiffres du SIREN. Exemple : FR40123456789.
La clé n’est pas arbitraire. Pour un numéro numérique, elle se calcule ainsi :
clé = [ 12 + 3 × ( SIREN modulo 97 ) ] modulo 97
Certaines entreprises se voient attribuer une clé alphanumérique, notamment celles créées avant l’informatisation du dispositif. Ne recalculez donc pas systématiquement : vérifiez.
Qui doit en avoir un
- toute entreprise redevable de la TVA en France ;
- tout assujetti en franchise en base qui réalise ou reçoit des prestations de services intracommunautaires — l’attribution est alors obligatoire, sur demande auprès du service des impôts des entreprises ;
- tout assujetti en franchise qui achète des biens dans l’Union européenne au-delà de 10 000 € par an.
Le cas des micro-entrepreneurs est détaillé dans notre guide facturer un client à l’étranger en auto-entrepreneur.
Numéro RCS et registre national des entreprises
Le numéro RCS n’est pas un identifiant distinct : c’est le SIREN précédé de la mention « RCS » et suivi de la ville du greffe d’immatriculation. On écrit « RCS Bordeaux 123 456 789 ».
Il concerne les commerçants et les sociétés commerciales. L’article R123-237 du Code de commerce en impose la mention sur les factures, notes de commande, tarifs, documents publicitaires et correspondances.
Les artisans étaient historiquement immatriculés au répertoire des métiers. Depuis le 1er janvier 2023, le registre national des entreprises tenu par l’INPI a remplacé plusieurs registres, dont le répertoire des métiers. Les artisans conservent la mention de leur qualité et de leur immatriculation selon les modalités en vigueur.
Code APE : utile mais non obligatoire
Le code APE, ou code NAF, est attribué par l’INSEE d’après l’activité principale déclarée. Il se compose de quatre chiffres et d’une lettre, par exemple 6201Z pour la programmation informatique.
Il n’est pas obligatoire sur une facture. Il sert à déterminer la convention collective applicable, à orienter les statistiques et à identifier les obligations réglementaires du secteur. Il est fréquent qu’il soit inexact : la demande de rectification s’effectue directement auprès de l’INSEE.
Ce qui doit figurer sur une facture
| Identifiant | Obligatoire | Précisions |
|---|---|---|
| SIREN ou SIRET | Oui | Le SIRET est préférable : il identifie l’établissement émetteur |
| RCS + ville du greffe | Oui pour les commerçants | Article R123-237 du Code de commerce |
| TVA intracommunautaire du vendeur | Oui | Sauf factures dont le total HT n’excède pas 150 € et assujettis n’en détenant pas |
| TVA intracommunautaire du client | Oui dans certains cas | Livraisons intracommunautaires et prestations autoliquidées |
| Forme juridique et capital social | Oui pour les sociétés | « SAS au capital de 50 000 € » |
| Mention « EI » | Oui pour les entrepreneurs individuels | Loi du 14 février 2022 |
| Code APE / NAF | Non | Facultatif, souvent ajouté par habitude |
| Numéro de compte bancaire | Non | Indispensable en pratique pour être payé |
La liste complète figure dans notre guide des mentions obligatoires d’une facture en France.
Comment vérifier les identifiants d’un client
- Contrôlez le SIREN et le SIRET L’annuaire des entreprises de l’administration, alimenté par les données de l’INSEE, indique la dénomination exacte, l’adresse du siège, l’état actif ou cessé, et la date de création. Un établissement « fermé » est un signal d’alerte.
- Vérifiez le numéro de TVA européen Le service VIES de la Commission européenne confirme la validité d’un numéro de TVA de n’importe quel État membre. Conservez le numéro de consultation et la date : c’est la seule preuve opposable en cas de contrôle.
- Consultez les données du registre Le registre national des entreprises et les données de greffe permettent d’accéder aux statuts, aux dirigeants et aux comptes déposés lorsqu’ils ne sont pas confidentiels.
- Croisez avec les documents reçus Un devis signé, un bon de commande et une facture doivent porter les mêmes identifiants. Une divergence signale soit une erreur de saisie, soit une entité différente au sein d’un même groupe.
- Réactualisez périodiquement Un client peut changer de forme juridique, être absorbé ou déménager. Un contrôle annuel des principaux comptes clients évite les rejets de factures électroniques.
Un numéro de TVA invalide vous coûte l’exonération. Depuis les mesures d’harmonisation entrées en vigueur en 2020, la validité du numéro de l’acquéreur est une condition de fond de l’exonération d’une livraison intracommunautaire. Sans vérification datée, la TVA française devient due, à votre charge. Voir notre guide TVA et export.
Le rôle des identifiants dans la facturation électronique
Avec la réforme, ces numéros cessent d’être de simples mentions imprimées pour devenir des clés de routage.
L’annuaire national tenu par le Portail public de facturation associe, pour chaque SIREN et chaque SIRET, la plateforme partenaire qui reçoit les factures du destinataire. Quand vous émettez une facture, votre plateforme interroge l’annuaire avec le SIRET de votre client et achemine le document vers la bonne destination.
Trois conséquences pratiques :
- Un SIRET erroné rend la facture non distribuable. Elle ne sera pas simplement « mal adressée » : elle sera rejetée avant même d’atteindre votre client.
- Le SIRET devient plus important que l’adresse postale. Les grandes organisations demanderont souvent un SIRET de service précis, comme le fait déjà Chorus Pro avec le code service.
- La qualité de votre base clients devient un enjeu de trésorerie. Chaque facture non distribuée est un encaissement décalé.
Profitez des mois qui précèdent votre échéance pour lancer une campagne de collecte : demandez à chaque client professionnel son SIREN, son SIRET de facturation et son numéro de TVA, et stockez-les dans des champs dédiés plutôt que dans un commentaire libre.
Sources : article R123-237 du Code de commerce ; articles 286 ter et 289 du Code général des impôts ; règlement d’exécution (UE) 2018/1912 ; documentation INSEE relative au répertoire SIRENE.
Dans FactureProforma
Les bons identifiants, au bon endroit
La fiche entreprise a un champ pour le SIRET, le SIREN, le numéro de TVA, le RCS et le code APE : ils s’impriment sous vos coordonnées, sur la proforma comme sur la facture.
À lire ensuite
Pour aller plus loin
La liste complète des mentions obligatoires d'une facture en France, les mentions selon votre régime de TVA, les sanctions et un pied de facture type.
Mentions exactes à recopier : « article 262, I du CGI » à l'export, « 262 ter, I » pour une livraison dans l'UE. Conditions, preuves et autoliquidation.
Facture auto-entrepreneur : mention EI, SIRET, « TVA non applicable, art. 293 B du CGI », exemple de pied de facture et modèle gratuit à télécharger.
Les six documents d’une vente
Du devis au reçu, une seule application
Une fiche client, un catalogue et votre mise en page servent aux six documents. Le devis accepté ou la proforma confirmée se transforme en facture sans rien ressaisir.
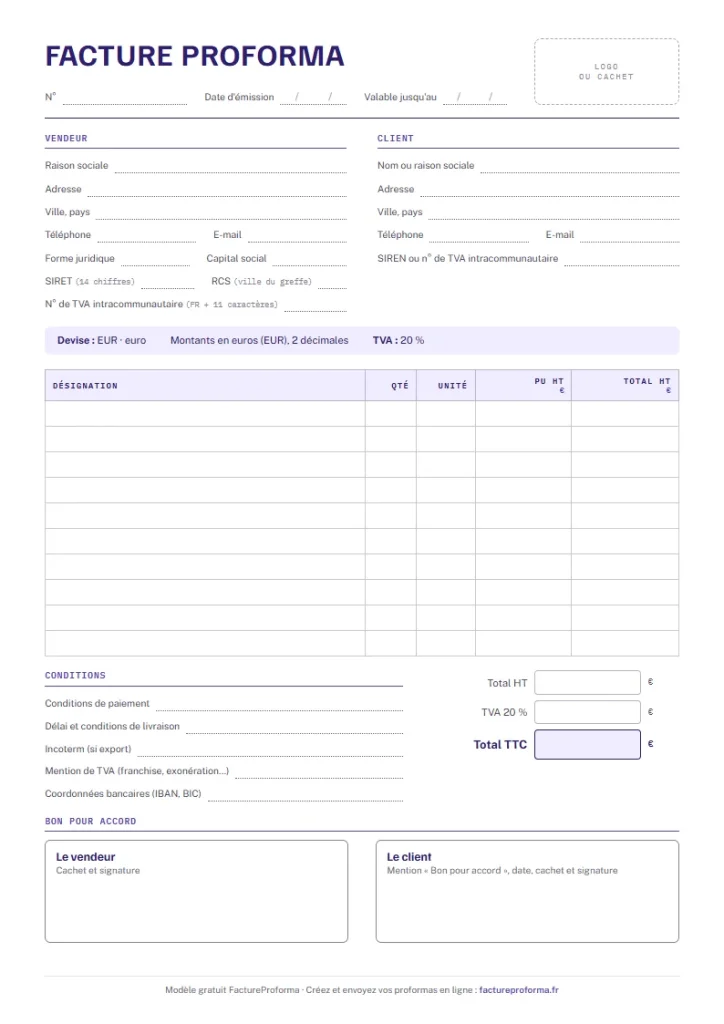
1. Le chiffrage
Devis
DEV-2026-0012
Le prix proposé au client, avec sa date de validité et la place pour son « bon pour accord ».
2. L’offre ferme
Facture proforma
PRO-2026-042
Le document que réclament la banque de l’acheteur, son transitaire ou un service achats avant de commander.
3. La commande
Bon de commande
BC-2026-0007
Ce qui est commandé, en quelle quantité et pour quelle date de livraison, signé par l’acheteur.
4. La livraison
Bon de livraison
BL-2026-0007
Il part avec la marchandise ; le destinataire le signe et note ses réserves éventuelles.
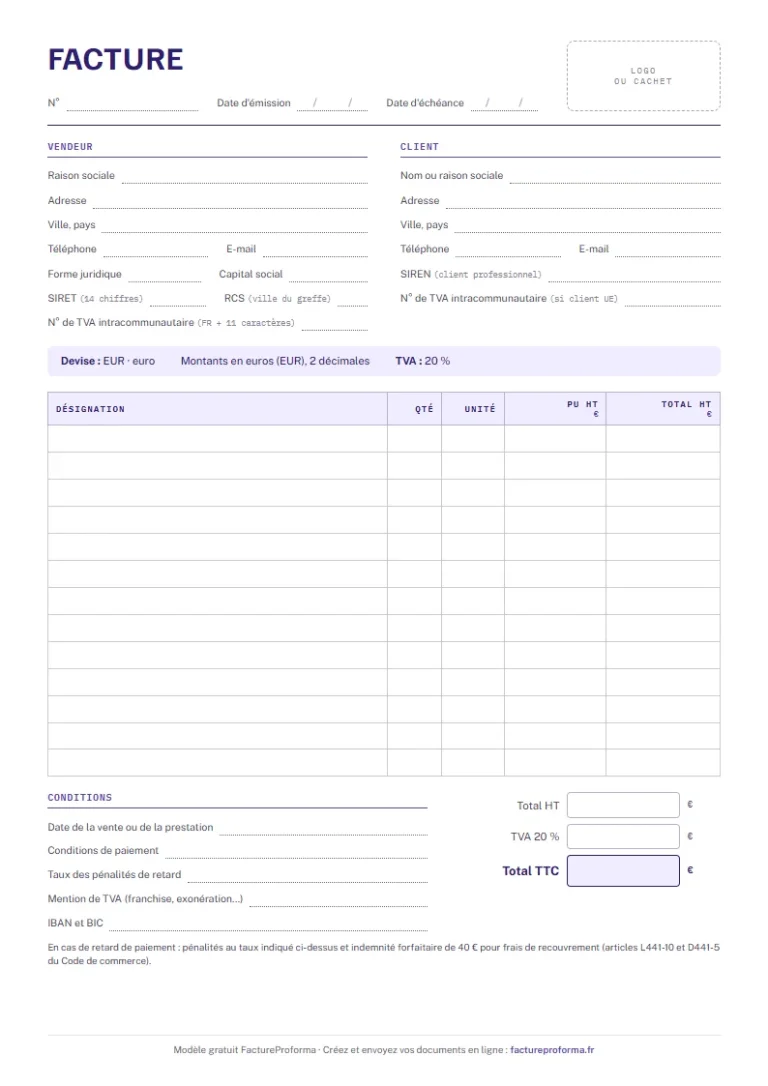
5. La vente
Facture
FACT-2026-0031
Numéro dans votre série, SIRET, taux de TVA, échéance : la facture que la loi française attend.
6. L’encaissement
Reçu de paiement
RP-2026-0019
La preuve d’un règlement, rattachée à sa facture, avec le mode de paiement et le reste dû.
Trois documents pour essayer, aucune carte demandée.
Votre prochaine proforma, déjà à vos couleurs
Trois documents pour essayer, aucune carte demandée. SIRET, numéro de TVA, conditions de paiement : vous les tapez une fois, ils figurent ensuite sur chaque PDF.