Guide · Facturation en France
Factur-X : comprendre le format hybride de la facture électronique française
Factur-X est le format qui permettra à la plupart des entreprises françaises d’entrer sans douleur dans la facturation électronique obligatoire. Son principe est simple : un PDF que l’humain lit normalement, contenant un fichier XML que la machine exploite. Voici comment il fonctionne, quels sont ses profils, et pourquoi il l’emporte sur l’UBL et le CII pour une PME.
Publié le 2 septembre 2026 · lecture : 5 min · sources officielles en fin de page
L’essentiel
Les chiffres à retenir
PDF + XML
dans un seul fichier
Lisible par vous, exploitable par le logiciel du client.
3 formats
retenus en France
Factur-X, UBL et CII.
EN 16931
la norme européenne
Le socle commun des factures électroniques.
De la règle à la pratique
Vos documents avec ces mentions, prêts en PDF.
Au sommaire
Le problème que Factur-X résout
La facturation électronique impose des données structurées, lisibles par une machine sans intervention humaine. Le format naturel serait un fichier XML pur. Mais un XML est illisible pour un dirigeant, un comptable ou un acheteur qui veut simplement vérifier une ligne avant de valider un paiement.
Deux communautés se sont donc affrontées : les tenants du tout-structuré, efficaces mais opaques, et les utilisateurs du PDF, lisibles mais inexploitables automatiquement. Factur-X est le compromis, développé conjointement par le Forum national de la facture électronique en France et son homologue allemand FeRD, où il porte le nom de ZUGFeRD. Les deux formats sont techniquement identiques à partir de la version 2.1.
Comment fonctionne un fichier hybride
Un fichier Factur-X est un PDF/A-3, c’est-à-dire un PDF conforme à la norme d’archivage à long terme ISO 19005-3, qui autorise l’intégration de pièces jointes dans le document lui-même.
Dans ce PDF est embarqué un fichier XML nommé factur-x.xml, conforme à la syntaxe UN/CEFACT Cross Industry Invoice et au socle de la norme européenne EN 16931.
| Couche | Contenu | Destinataire |
|---|---|---|
| Couche visible | Représentation graphique de la facture : logo, tableau, totaux, mentions légales | L’humain qui ouvre le fichier |
| Couche embarquée | XML CII : identifiants, dates, lignes, montants, TVA, références | Le logiciel comptable et la plateforme |
| Métadonnées | XMP déclarant la conformité PDF/A-3 et le profil Factur-X utilisé | Les outils de validation |
Un destinataire non équipé ouvre le fichier avec n’importe quel lecteur PDF et voit une facture normale. Un destinataire équipé extrait le XML et intègre la facture dans sa comptabilité sans aucune ressaisie.
La règle d’or : les deux couches doivent dire la même chose. En cas de divergence entre le PDF visible et le XML embarqué, c’est le XML qui fait foi pour le traitement automatisé — mais l’incohérence constitue une anomalie susceptible d’être relevée. Ne modifiez jamais la couche visible d’un Factur-X avec un éditeur PDF : vous casseriez la cohérence sans que rien ne le signale.
Les profils, du plus simple au plus complet
Factur-X définit plusieurs profils correspondant à des niveaux croissants de richesse des données.
| Profil | Contenu | Conforme EN 16931 | Usage |
|---|---|---|---|
| MINIMUM | Données d’en-tête uniquement : émetteur, destinataire, totaux, TVA globale | Non | Simple aide à la saisie, insuffisant pour l’obligation |
| BASIC WL | En-tête enrichi, sans lignes de détail | Non | Rapprochement comptable global |
| BASIC | Lignes de facture détaillées, cas simples | Oui | TPE et PME, facturation courante |
| EN 16931 (COMFORT) | Intégralité du socle européen | Oui | Choix recommandé par défaut |
| EXTENDED | Socle enrichi de données sectorielles et logistiques | Oui | Industrie, grande distribution, EDI complexe |
Retenez ceci : les profils MINIMUM et BASIC WL ne permettent pas de satisfaire l’obligation française, car ils ne portent pas l’ensemble des données exigées. Visez au minimum le profil BASIC, et de préférence EN 16931.
Factur-X, UBL ou CII : lequel choisir
| Critère | Factur-X | UBL | CII |
|---|---|---|---|
| Nature du fichier | PDF/A-3 + XML embarqué | XML seul | XML seul |
| Lisible sans outil | Oui | Non | Non |
| Poids du fichier | Plus lourd (quelques centaines de Ko) | Très léger | Très léger |
| Origine | France et Allemagne | OASIS, réseau Peppol | UN/CEFACT |
| Adapté aux TPE et PME | Idéal | Si l’outil gère tout | Rarement |
| Adapté aux flux EDI massifs | Moins efficace | Oui | Oui |
| Archivage probant | PDF/A-3 conçu pour cela | Nécessite un dispositif complémentaire | Idem |
Pour une entreprise française de moins de cinquante salariés, dont les clients ne sont pas tous équipés, Factur-X est le choix évident. Les grands donneurs d’ordres imposeront parfois l’UBL ou le CII : votre plateforme partenaire assurera la conversion, c’est précisément l’une de ses missions. Voir notre guide de la réforme.
Ce qu’un PDF ordinaire ne sera plus
Il faut être clair sur ce point, car la confusion est fréquente : un PDF classique, même signé électroniquement, même horodaté, n’est pas une facture électronique au sens de la réforme. Il constitue une facture « dématérialisée », ce qui est très différent.
| PDF classique | Facture électronique | |
|---|---|---|
| Données exploitables par machine | Non | Oui |
| Transmission via plateforme agréée | Non | Oui |
| Remontée automatique à l’administration | Non | Oui |
| Gestion des statuts du cycle de vie | Non | Oui |
| Valable pour l’obligation 2026-2027 | Non | Oui |
En revanche, le PDF reste parfaitement valable pour tous les documents qui ne sont pas des factures : devis, bons de commande, bons de livraison et factures proforma. Ces documents ne relèvent pas de l’obligation.
Comment produire du Factur-X
- Vérifiez votre logiciel actuel La plupart des éditeurs français de comptabilité et de gestion commerciale ont intégré Factur-X. Demandez le profil supporté : si la réponse est MINIMUM, ce ne sera pas suffisant.
- Passez par votre plateforme partenaire Une PDP génère et convertit les formats. Si votre outil ne produit qu’un PDF, la plateforme peut parfois enrichir les données à partir d’une saisie complémentaire, mais la qualité en pâtit.
- Fiabilisez les identifiants Le SIREN de l’émetteur et celui du destinataire sont les clés du routage. Contrôlez-les avant de basculer — voir notre guide SIRET, SIREN et TVA intracommunautaire.
- Validez vos fichiers Des validateurs conformes à la norme EN 16931 vérifient la structure du XML et la conformité PDF/A-3. Testez sur un échantillon représentatif : facture avec remise, avec plusieurs taux de TVA, avec avoir, en devise étrangère.
- Organisez l’archivage Le fichier Factur-X original doit être conservé tel quel pendant les durées légales, dix ans au plan comptable et six ans au plan fiscal. Un PDF réimprimé depuis votre logiciel n’a pas la même valeur.
Erreurs fréquentes
Croire qu’un PDF exporté depuis un tableur est du Factur-X. Sans XML embarqué et sans conformité PDF/A-3, c’est un PDF ordinaire.
Choisir le profil MINIMUM pour aller vite. Il ne couvre pas les données obligatoires : vous devrez tout refaire.
Modifier le PDF après génération. Un tampon, une annotation ou une fusion de documents peut détruire la pièce jointe XML ou la conformité PDF/A-3.
Négliger les taux de TVA multiples. Une facture mêlant 20 %, 10 % et 5,5 % doit ventiler correctement chaque base et chaque montant dans le XML. Les erreurs de ventilation sont la première cause de rejet.
Oublier les mentions légales dans la couche visible. Le XML porte les données structurées, mais la représentation lisible doit rester conforme aux mentions obligatoires françaises.
Sources : norme EN 16931 ; ISO 19005-3 (PDF/A-3) ; spécifications Factur-X / ZUGFeRD 2.x publiées par le Forum national de la facture électronique et FeRD ; directive 2014/55/UE.
À savoir
Le format change, les mentions restent
Factur-X reprend les mentions de toute facture française. Les avoir déjà justes sur vos factures PDF, c’est autant de rejets en moins le jour du passage à l’électronique.
À lire ensuite
Pour aller plus loin
Qui est concerné et quand ? Calendrier 2026-2027, plateformes agréées (PDP), formats Factur-X, UBL et CII, e-reporting et sanctions.
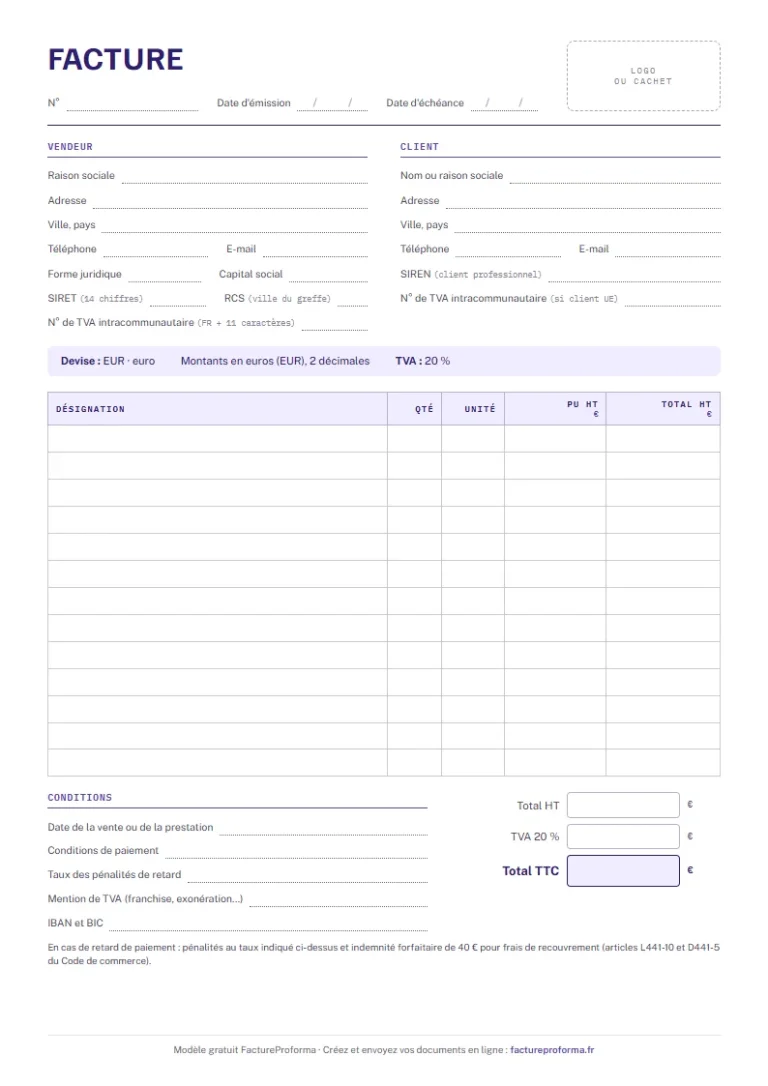
La liste complète des mentions obligatoires d'une facture en France, les mentions selon votre régime de TVA, les sanctions et un pied de facture type.
Facturer l'État ou une collectivité avec Chorus Pro : SIRET, code service, numéro d'engagement, dépôt, délais de paiement et rejets fréquents.
Les six documents d’une vente
Du devis au reçu, une seule application
Une fiche client, un catalogue et votre mise en page servent aux six documents. Le devis accepté ou la proforma confirmée se transforme en facture sans rien ressaisir.
1. Le chiffrage
Devis
DEV-2026-0012
Le prix proposé au client, avec sa date de validité et la place pour son « bon pour accord ».
2. L’offre ferme
Facture proforma
PRO-2026-042
Le document que réclament la banque de l’acheteur, son transitaire ou un service achats avant de commander.
3. La commande
Bon de commande
BC-2026-0007
Ce qui est commandé, en quelle quantité et pour quelle date de livraison, signé par l’acheteur.
4. La livraison
Bon de livraison
BL-2026-0007
Il part avec la marchandise ; le destinataire le signe et note ses réserves éventuelles.
5. La vente
Facture
FACT-2026-0031
Numéro dans votre série, SIRET, taux de TVA, échéance : la facture que la loi française attend.
6. L’encaissement
Reçu de paiement
RP-2026-0019
La preuve d’un règlement, rattachée à sa facture, avec le mode de paiement et le reste dû.
Trois documents pour essayer, aucune carte demandée.
Votre prochaine proforma, déjà à vos couleurs
Trois documents pour essayer, aucune carte demandée. SIRET, numéro de TVA, conditions de paiement : vous les tapez une fois, ils figurent ensuite sur chaque PDF.