Guide · Facturation en France
Les mentions obligatoires d'une facture en France (liste 2026 et sanctions)
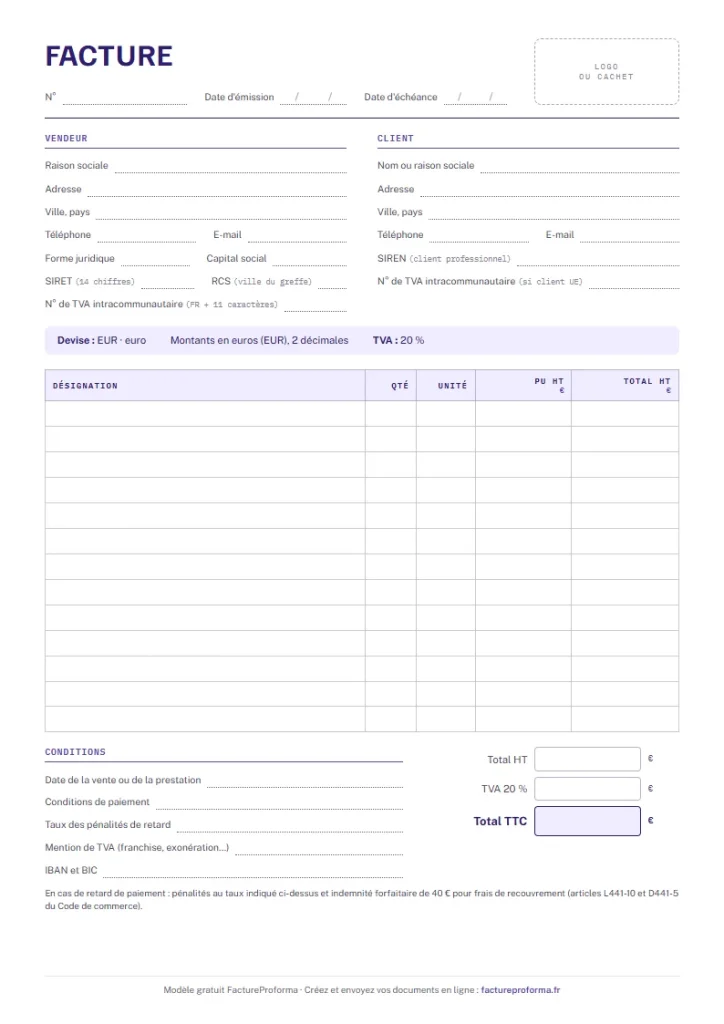
Une facture incomplète n’est pas une simple maladresse administrative : c’est une infraction sanctionnée sur deux terrains à la fois, fiscal et commercial. L’amende fiscale est de 15 € par mention manquante ; l’amende administrative peut atteindre 375 000 € pour une société. Voici la liste exhaustive des mentions imposées à une entreprise établie en France, classées par bloc, avec les mentions particulières selon votre situation.
Publié le 2 septembre 2026 · lecture : 7 min · sources officielles en fin de page
L’essentiel
Les chiffres à retenir
15 €
par mention manquante
Amende fiscale de l’article 1737 du CGI, par facture.
375 000 €
d'amende pour une société
Plafond de l’amende administrative, article L441-16 du Code de commerce.
40 €
d'indemnité à indiquer
L’indemnité forfaitaire pour frais de recouvrement figure sur chaque facture.
De la règle à la pratique
Vos documents avec ces mentions, prêts en PDF.
Au sommaire
Les textes applicables
Trois sources se superposent, et il faut respecter les trois :
- l’article L441-9 du Code de commerce, qui fixe les mentions commerciales et les conditions de règlement ;
- l’article 242 nonies A de l’annexe II au CGI, qui liste les mentions fiscales, notamment celles liées à la TVA ;
- l’article R123-237 du Code de commerce, qui impose les mentions d’immatriculation sur tous les documents commerciaux.
Bloc 1 — Identification du document
- La date d’émission de la facture.
- Un numéro unique, fondé sur une séquence chronologique continue, sans rupture ni doublon. Une numérotation par année et par série est admise, à condition que chaque série soit justifiée par une réalité d’exploitation — établissements distincts, catégories de clients — et reste continue.
- La date de la vente ou de la prestation, c’est-à-dire la date de livraison des biens ou d’achèvement de la prestation, lorsqu’elle diffère de la date d’émission.
Point de vigilance : la séquence doit être chronologique. Émettre la facture 2026-045 le 3 mars puis la 2026-044 le 10 mars constitue une anomalie. Un logiciel de facturation évite ce type d’erreur mécaniquement, contrairement à un tableur.
Bloc 2 — Identification du vendeur
- Dénomination sociale ou nom et prénom pour un entrepreneur individuel, suivi le cas échéant du nom commercial.
- La mention « EI » ou « Entrepreneur individuel » accolée au nom, obligatoire depuis la loi du 14 février 2022 en faveur de l’activité professionnelle indépendante.
- Adresse du siège social et, si elle diffère, adresse de facturation.
- Numéro SIREN ou SIRET.
- Forme juridique et capital social pour les sociétés : « SARL au capital de 10 000 € ».
- Numéro RCS et ville du greffe d’immatriculation pour les commerçants : « RCS Lyon 123 456 789 ».
- Numéro au répertoire des métiers et département d’immatriculation pour les artisans.
- Numéro de TVA intracommunautaire du vendeur — obligatoire sauf pour les factures dont le total hors taxes est inférieur ou égal à 150 € et pour les assujettis en franchise en base qui n’en détiennent pas.
- Mention d’un contrat de domiciliation, le cas échéant, avec le nom et l’adresse du domiciliataire.
- Mention de la procédure collective si l’entreprise fait l’objet d’une sauvegarde, d’un redressement ou d’une liquidation judiciaire.
Notre guide dédié explique comment vérifier et présenter correctement votre SIRET, SIREN et numéro de TVA intracommunautaire.
Bloc 3 — Identification de l’acheteur
- Nom ou dénomination sociale du client.
- Adresse, et adresse de livraison si elle est différente de l’adresse de facturation.
- Numéro de TVA intracommunautaire du client, obligatoire dans deux cas : livraison intracommunautaire de biens exonérée, et prestation de services intracommunautaire relevant de l’autoliquidation.
- Mention du représentant fiscal lorsque le client étranger en a désigné un en France.
Bloc 4 — Détail des opérations et prix
- Désignation précise de chaque produit ou service : nature, marque, référence, dénomination.
- Décompte détaillé : quantité, unité de mesure, prix unitaire hors taxes.
- Prix catalogue et majorations éventuelles (frais de transport, d’emballage, d’assurance).
- Réductions de prix acquises à la date de la vente et directement liées à l’opération : rabais, remises, ristournes.
- Taux de TVA légalement applicable par ligne, et montant total de TVA ventilé par taux.
- Somme totale à payer hors taxes et toutes taxes comprises.
- Devise lorsque la facture n’est pas libellée en euros, avec le montant de TVA converti en euros s’il y a lieu.
Bloc 5 — Conditions de paiement
- Date d’échéance ou délai de paiement. Le plafond légal est de 60 jours à compter de la date d’émission, ou 45 jours fin de mois si le contrat le prévoit expressément et sans constituer un abus manifeste.
- Taux des pénalités de retard exigibles le jour suivant la date de règlement. À défaut de stipulation contractuelle, le taux est celui appliqué par la Banque centrale européenne à son opération de refinancement la plus récente, majoré de 10 points. Le taux conventionnel ne peut être inférieur à trois fois le taux d’intérêt légal.
- Indemnité forfaitaire de 40 € pour frais de recouvrement, due de plein droit en cas de retard, sans mise en demeure préalable. Le créancier peut réclamer une indemnisation complémentaire sur justificatifs.
- Conditions d’escompte en cas de paiement anticipé, ou mention « pas d’escompte pour paiement anticipé ».
Les trois mentions les plus souvent oubliées sont le taux des pénalités de retard, l’indemnité forfaitaire de 40 € et la mention « EI » des entrepreneurs individuels. À elles seules, elles représentent 45 € d’amende fiscale par facture émise.
Les mentions particulières selon votre régime
| Situation | Mention exacte à porter |
|---|---|
| Franchise en base de TVA (auto-entrepreneur, petite structure) | « TVA non applicable, article 293 B du CGI » |
| Livraison de biens vers un autre État membre de l’UE | « Exonération de TVA, article 262 ter, I du CGI » |
| Exportation de biens hors de l’Union européenne | « Exonération de TVA, article 262, I du CGI » |
| Prestation de services à un assujetti établi dans un autre État membre | « Autoliquidation — article 283-2 du CGI » et « Exonération de TVA, article 259-1 du CGI » |
| Sous-traitance dans le bâtiment | « Autoliquidation — article 283, 2 nonies du CGI » |
| Régime de la marge (biens d’occasion, œuvres d’art, antiquités) | « Régime particulier — Biens d’occasion » ou la mention adaptée à la catégorie |
| Agence de voyage | « Régime particulier — Agences de voyages » |
| Autofacturation par le client | « Autofacturation » |
| Membre d’un organisme de gestion agréé | « Membre d’une association agréée, le règlement des honoraires par chèque est accepté » |
| Artisan du bâtiment soumis à assurance obligatoire | Assurance souscrite, nom et adresse de l’assureur, couverture géographique du contrat |
Le détail des régimes d’exonération à l’international figure dans notre guide TVA et export, et le cas particulier des micro-entrepreneurs dans facturer un client à l’étranger en auto-entrepreneur.
Les sanctions encourues
Sur le terrain fiscal
| Infraction | Sanction | Fondement |
|---|---|---|
| Mention manquante ou inexacte | 15 € par mention et par facture, dans la limite du quart du montant de la facture | Article 1737, II du CGI |
| Défaut de facturation | 50 % du montant de la transaction, ramenés à 5 % si l’opération est régulièrement comptabilisée | Article 1737, I-3 du CGI |
| Facture de complaisance ou fictive | 50 % du montant facturé | Article 1737, I-1 et 2 du CGI |
| TVA mentionnée à tort | La TVA est due du seul fait de sa facturation | Article 283-3 du CGI |
Sur le terrain commercial
L’article L441-16 du Code de commerce prévoit une amende administrative pouvant atteindre 75 000 € pour une personne physique et 375 000 € pour une personne morale en cas de manquement aux règles de facturation. Ces montants sont doublés en cas de réitération dans un délai de deux ans à compter de la date à laquelle la première décision de sanction est devenue définitive. La DGCCRF peut publier la décision, ce qui constitue souvent la sanction la plus lourde en pratique.
Sur le terrain de la déductibilité
Une facture non conforme peut voir la déduction de TVA remise en cause chez le client. C’est un motif fréquent de tension commerciale : votre client vous demandera une facture rectificative, et votre trésorerie attendra.
Modèle de pied de facture conforme
Conditions de règlement. Paiement à 30 jours à compter de la date d’émission de la facture, par virement bancaire.
Pénalités de retard. Tout retard de paiement entraîne de plein droit l’application de pénalités calculées au taux d’intérêt appliqué par la Banque centrale européenne à son opération de refinancement la plus récente, majoré de 10 points de pourcentage.
Indemnité de recouvrement. Une indemnité forfaitaire pour frais de recouvrement de 40 € est due de plein droit en cas de retard de paiement, conformément aux articles L441-10 et D441-5 du Code de commerce. Une indemnisation complémentaire peut être réclamée sur justificatifs.
Escompte. Aucun escompte n’est accordé pour paiement anticipé.
Identification. SARL EXEMPLE au capital de 10 000 € — Siège social : 12 rue de la République, 69002 Lyon — SIRET 123 456 789 00021 — RCS Lyon 123 456 789 — TVA intracommunautaire FR40123456789 — Code APE 6201Z.
Ce qui change avec la facturation électronique
À partir des échéances de 2026 et 2027, ces mentions ne disparaissent pas : elles deviennent des champs structurés dans un fichier XML, contrôlés automatiquement par votre plateforme. Quatre nouvelles mentions s’y ajoutent : le numéro SIREN du client, l’adresse de livraison des biens, l’information indiquant si les opérations sont des livraisons de biens, des prestations de services ou les deux, et le paiement de la TVA d’après les débits lorsque cette option a été exercée.
L’avantage est réel : une facture rejetée pour mention manquante ne partira pas, au lieu d’être découverte six mois plus tard lors d’un contrôle. Voir notre guide de la réforme.
Sources : articles L441-9, L441-10, L441-16 et R123-237 du Code de commerce ; articles 283, 289 et 1737 du Code général des impôts ; article 242 nonies A de l’annexe II au CGI ; article D441-5 du Code de commerce. Information à jour à la date de publication ; vérifiez les évolutions sur legifrance.gouv.fr et impots.gouv.fr.
Dans FactureProforma
Vos mentions, écrites une fois pour toutes
SIRET, RCS, capital et numéro de TVA s’impriment d’office ; pénalités de retard, indemnité de 40 € et mention de TVA se placent dans le pied de document et reviennent sur chaque facture.
À lire ensuite
Pour aller plus loin
SIREN, SIRET, RCS, code APE et numéro de TVA intracommunautaire : lesquels porter sur une facture et comment les vérifier.
Créez une facture en ligne conforme : SIRET, TVA, mentions obligatoires, PDF envoyé par e-mail ou WhatsApp. Modèle gratuit et 3 documents offerts.
Modèle de facture gratuit en PDF, Word ou Excel, avec toutes les mentions obligatoires : SIRET, TVA, échéance, pénalités, indemnité de 40 €. Sans inscription.
Les six documents d’une vente
Du devis au reçu, une seule application
Une fiche client, un catalogue et votre mise en page servent aux six documents. Le devis accepté ou la proforma confirmée se transforme en facture sans rien ressaisir.
1. Le chiffrage
Devis
DEV-2026-0012
Le prix proposé au client, avec sa date de validité et la place pour son « bon pour accord ».
2. L’offre ferme
Facture proforma
PRO-2026-042
Le document que réclament la banque de l’acheteur, son transitaire ou un service achats avant de commander.
3. La commande
Bon de commande
BC-2026-0007
Ce qui est commandé, en quelle quantité et pour quelle date de livraison, signé par l’acheteur.
4. La livraison
Bon de livraison
BL-2026-0007
Il part avec la marchandise ; le destinataire le signe et note ses réserves éventuelles.
5. La vente
Facture
FACT-2026-0031
Numéro dans votre série, SIRET, taux de TVA, échéance : la facture que la loi française attend.
6. L’encaissement
Reçu de paiement
RP-2026-0019
La preuve d’un règlement, rattachée à sa facture, avec le mode de paiement et le reste dû.
Trois documents pour essayer, aucune carte demandée.
Votre prochaine proforma, déjà à vos couleurs
Trois documents pour essayer, aucune carte demandée. SIRET, numéro de TVA, conditions de paiement : vous les tapez une fois, ils figurent ensuite sur chaque PDF.